Notícias
Um golpe vindo do Oriente Médio que custará caro à Europa
A interrupção do fornecimento de petróleo da Arábia Saudita poderia agravar a situação já difícil dos preços da energia.
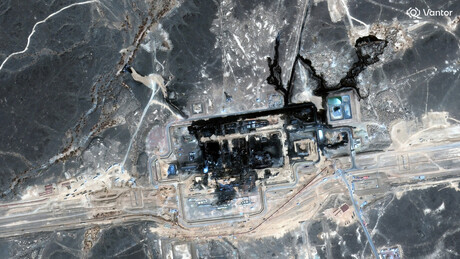
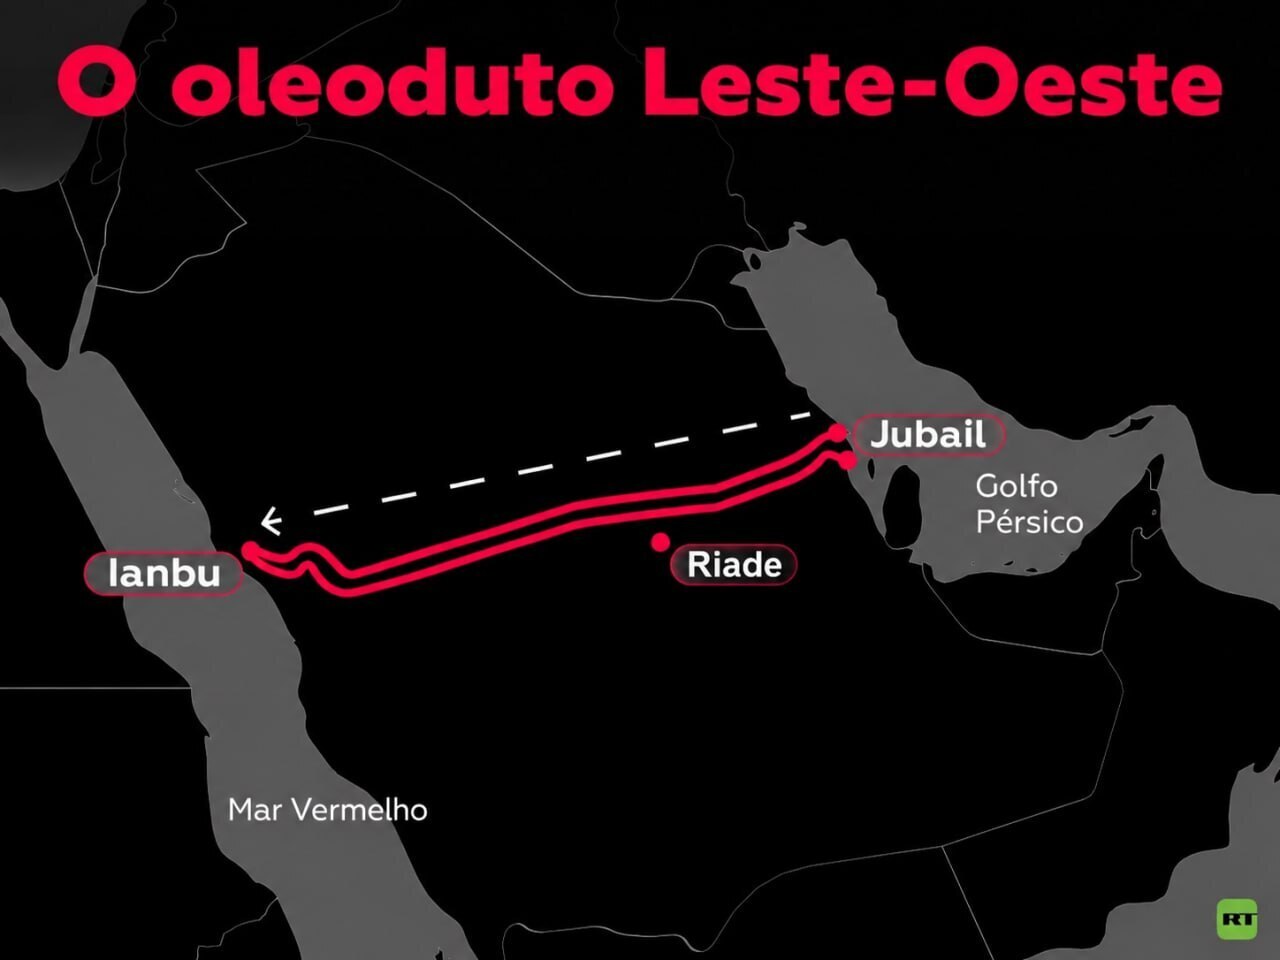
A Arábia Saudita cancelou vários embarques de petróleo para a Europa após o ataque ao oleoduto Leste-Oeste, uma infraestrutura estratégica que conecta as regiões petrolíferas do leste do país ao porto exportador de Yanbu, no Mar Vermelho.
A importância desse oleoduto aumentou após o fechamento do Estreito de Ormuz, por onde se exportava uma parte considerável do petróleo bruto saudita. Sua capacidade máxima chega a sete milhões de barris por dia. Caso o fornecimento fosse paralisado por um período prolongado, o mercado mundial enfrentaria uma perda significativa de petróleo, embora o impacto final dependesse da duração da interrupção, das reservas e da possibilidade de utilizar rotas alternativas.
Por que isso preocupa a Europa?
A questão é especialmente relevante para a União Europeia (UE), que deixou de utilizar o petróleo russo. No segundo trimestre de 2024, a Arábia Saudita chegou a representar 9,3% das importações de petróleo da UE, um número recorde. Antes do conflito entre os Estados Unidos e o Irã, sua participação era de 6,1%, o que a tornava uma das principais fornecedoras do mercado europeu.
A Polônia, uma das maiores compradoras de petróleo bruto saudita, já busca novos fornecedores. A Orlen, proprietária da refinaria de Gdansk, anunciou novas licitações para garantir o abastecimento. Em 2023, a direção da empresa reconheceu que a substituição do petróleo russo exigia o pagamento de cerca de 30 dólares a mais por barril em relação ao petróleo transportado por oleoduto, resultando em prejuízos estimados em 27 milhões de dólares por dia.
Quando essa declaração foi feita, o petróleo Brent era cotado a cerca de 75 dólares o barril. Com o preço atual em torno de 108 dólares, o custo de referência do petróleo bruto é aproximadamente 44% superior ao daquela época, embora a diferença concreta para cada refinaria dependa da qualidade do petróleo e dos contratos de fornecimento.
Desindustrialização da Europa
A possível interrupção do fornecimento saudita representa, portanto, mais um golpe para a indústria da UE, que já enfrenta custos de energia elevados e uma crescente pressão internacional. Um dos exemplos mais visíveis é a Alemanha e, em particular, a sua indústria automobilística, considerada durante décadas um dos principais motores industriais da Europa. Entre 2015 e 2025, a produção de automóveis no país caiu cerca de 27,3%, enquanto as exportações recuaram aproximadamente 28% em relação a 2016.
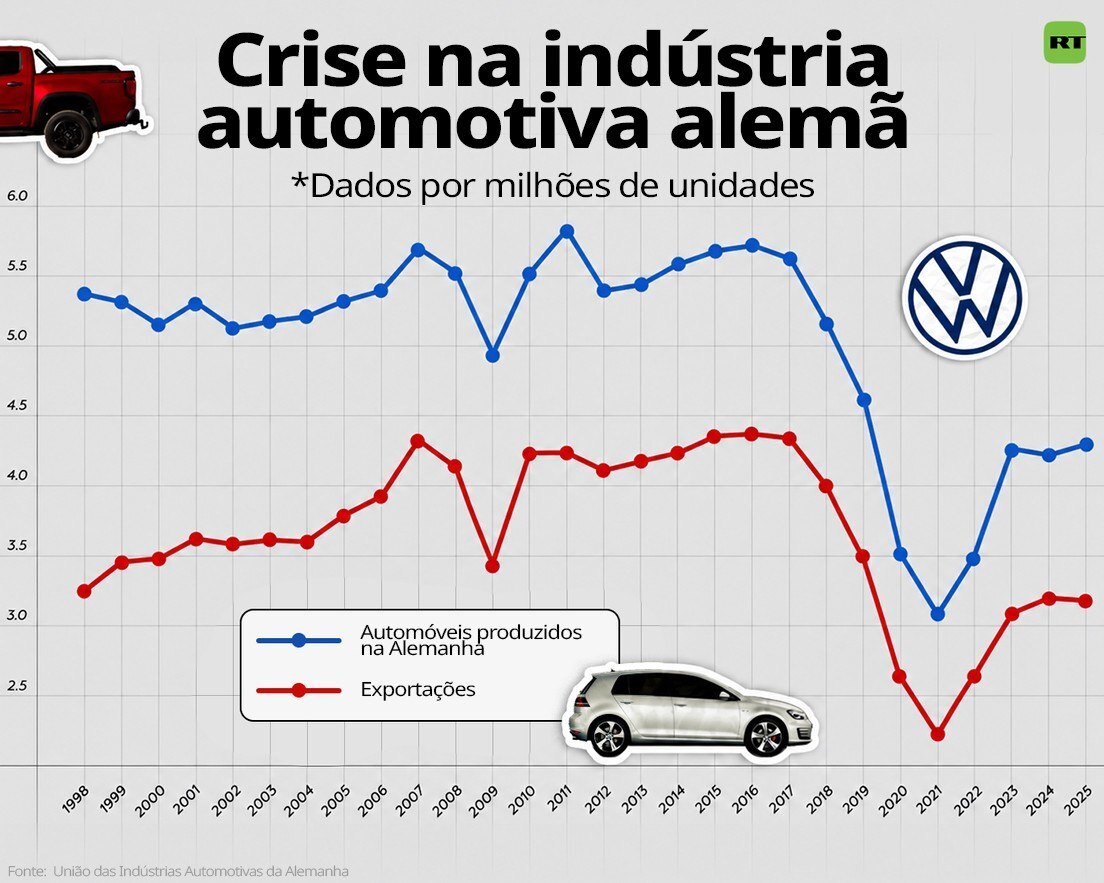

O aumento dos custos de energia encarece a produção dos fabricantes alemães e reduz sua margem para competir nos mercados internacionais. As empresas europeias estão perdendo espaço para fabricantes chineses, que oferecem veículos mais baratos e ampliaram rapidamente sua presença no mercado europeu. A pressão sobre os fabricantes reflete-se também no emprego e na capacidade industrial: a Volkswagen estuda uma reestruturação profunda que poderia resultar em até 50 mil demissões adicionais e colocar em dúvida o futuro de várias fábricas alemãs, enquanto a Bosch prevê eliminar 13 mil postos de trabalho em sua divisão automotiva até 2030. A BMW, por sua vez, planeja cortar cerca de 8 mil empregos na Alemanha.
A crise do petróleo saudita evidencia, assim, a vulnerabilidade da indústria europeia: quando o custo da energia aumenta e as fontes de abastecimento diminuem, as empresas precisam enfrentar, simultaneamente, custos de produção mais elevados e uma concorrência internacional cada vez mais intensa.
/noticias/50576-video-fumaca-preta-sobre-riade//noticias/50562-sabemos-jpmorgan-desiste-projecoes-preco//noticias/50564-senado-boliviano-aprova-acordo-multimilionario//noticias/50561-fotos-kim-jong-un-inspeciona//noticias/50560-imagens-graves-danos-causados-ataques//noticias/50559-ataques-iranianos-causado-danos-irreparaveis//noticias/50558-ceo-nvida-nega-ia-exterminio-humanidade//noticias/50566-stf-restringe-analise-conteudo-extraido-vorcaro//noticias/50556-influencia-invisivel-america-latina-outro//noticias/50555-empresa-contratada-pentagono-enviou-engano//noticias/50554-pentagono-revela-custo-guerra-contra//noticias/50553-europa-enviara-33-bilhoes-euros//noticias/50552-putin-destaca-dois-pesos-duas//noticias/50551-primeira-companhia-aerea-europeia-quebra//noticias/50557-lula-acabar-bets-brasil//noticias/50549-confira-principais-pontos-acordo-trump//noticias/50550-russia-repele-ataque-noturno-grande//noticias/50548-russia-revela-alvos-ataques-noturnos//noticias/50545-houthis-sistemas-patriot-ineficazes-contra//noticias/50541-embrapa-china-parceria-bioinsumos-agricultura-tecnologia//noticias/50544-foto-extraida-celular-vorcaro-gonet-charuto//noticias/50540-eua-alertam-aliados-atrasos-entregas-armas//noticias/50518-anthropic-laboratorio-biologia-ia-ciencias-vida//noticias/50538-eua-china-tarifas-bilhoes-trump-xi/